

This is some text inside of a div block.

This is some text inside of a div block.

Atenção: o preço de alguns itens mudou desde a sua última compra. Por favor, revise os valores no carrinho antes de finalizar o pedido.
O escopo deste trabalho é sem precedentes para a organização da sociedade brasileira. A precarização do financiamento público precisa ser um ponto de pauta e de resistência dos cidadãos para que se possa factualmente buscar o bem-estar social experimentado por outras nações. ANDRÉ HORTA
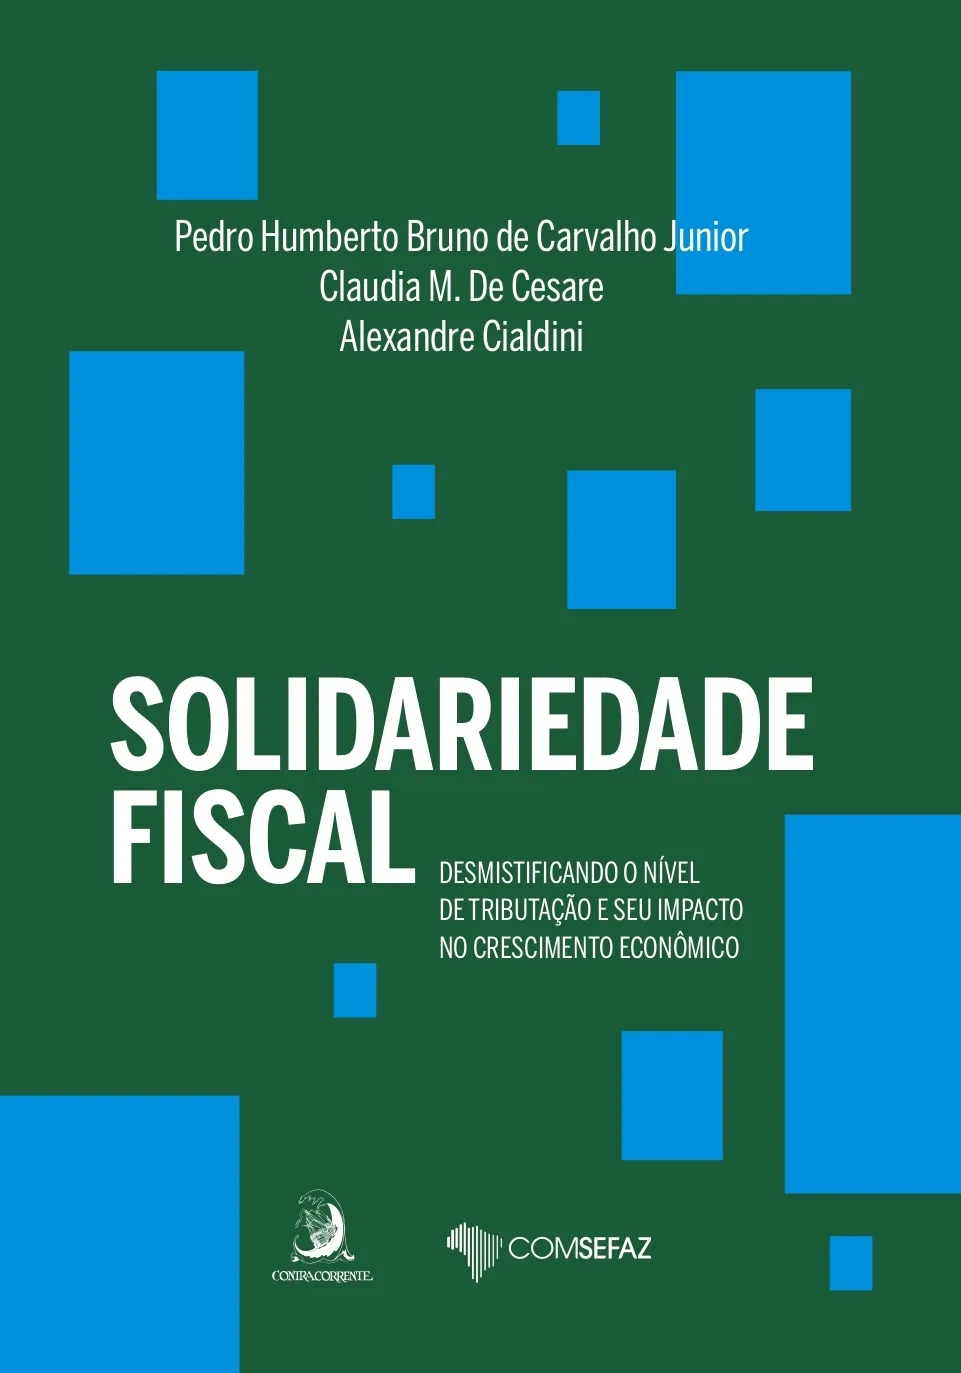
A Editora Contracorrente tem a satisfação de anunciar o lançamento do livro “Solidariedade Fiscal: desmistificando o nível de tributação e seu impacto no crescimento econômico”, dos pesquisadores Pedro Humberto Bruno de Carvalho Junior, Claudia M. De Cesare e Alexandre Cialdini.
A obra desfaz o mito de que a carga tributária brasileira é uma das mais elevadas do mundo, a partir da análise da arrecadação tributária e do gasto público brasileiro em comparação com outros 126 países.
Para os autores, a tributação é uma forma de contribuir para favorecer ambiente de negócios, atrair investimentos e acelerar o crescimento do país. Há ainda uma forte crítica à baixa qualidade da informação sobre a solidariedade fiscal que circula na mídia brasileira, que, em geral, defende a ideia de que reduzir tributos é promover desenvolvimento. Os pesquisadores expõem de forma clara as limitações do sistema tributário vigente, com deficiências que impedem o aproveitamento do potencial de arrecadação e estimulam o processo de desigualdade da renda e riqueza.
Em suma, trata-se de uma contribuição fundamental para o debate público sobre a solidariedade fiscal.
CONHEÇA OS ORGANIZADORES:
Pedro Humberto Carvalho é pesquisador da área fiscal, economista, Mestre em economia pela UERJ, PhD in Política Tributária pela Universidade de Pretória.
Claudia M. De Cesare é pesquisadora, professora e consultora. PhD pela University of Salford, com Tese de Doutorado sobre a análise da equidade do imposto imobiliário. Mestra pela Universidade Federal do Rio Grande do Sul (UFRGS). É engenheira civil com especialização em construção, engenharia econômica e avaliação de imóveis.
Alexandre Cialdini cursa pós-doutoramento na Universidade de Lisboa, com pesquisa em Políticas Públicas no tema Governação Fiscal Interfederativa. É Mestre em Economia, pela Universidade Federal do Ceará e em Planificação Territorial e Desenvolvimento Regional, pela Universidade de Barcelona. Doutor em Administração Pública, pelo Instituto Superior de Ciências Sociais e Políticas (ISCSP), da Universidade de Lisboa.


1. Dimensões do debate sobre tributação no Brasil
2. Abordagem do estudo
CAPÍTULO I – EVOLUÇÃO DA RECEITA TRIBUTÁRIA BRASILEIRA NAS ÚLTIMAS DUAS DÉCADAS
1.1 Arrecadação tributária do governo geral (GG)
1.2 Participação das contribuições sociais na arrecadação tributária
1.3 Arrecadação tributária per capita
1.4 Análise por base de incidência
1.5 Análise por nível de governo
1.6 Síntese da Parte 2
CAPÍTULO II – PANORAMA GERAL
CAPÍTULO III – EVOLUÇÃO HISTÓRICA DA ARRECADAÇÃO TRIBUTÁRIA
3.1 Arrecadação incluindo as contribuições sociais como um percentual do PIB (%)
3.2 Arrecadação excluindo as contribuições sociais como um percentual do PIB (%)
3.3 Arrecadação como um percentual do PIB real (%)
3.4 Arrecadação tributária por habitante
3.5 Arrecadação tributária subnacional como um percentual do PIB (%), 2005-2021
3.6 Receita total (tributária e não tributária)
3.7 Contribuições sociais
3.8 Impostos sobre a Renda
3.8.1 Imposto de Renda Pessoa Física (IRPF)
3.8.2 Imposto de Renda Pessoa Jurídica (IRPJ)
3.9 Tributos sobre o patrimônio
3.10 Tributos indiretos
3.11 Síntese da Parte 3
3.11.1 Contribuições sociais
3.11.2 Imposto sobre a renda
3.11.3 Tributos sobre o patrimônio
3.11.4 Tributos indiretos
CAPÍTULO IV – GASTO PÚBLICO
4.1 Gasto público total do governo geral
4.2 Gasto público por função
4.3 Participação em nível subnacional
4.4 BOX: Participação dos entes subnacionais no gasto público brasileiro
4.5 Síntese da Parte 4
CAPÍTULO V – RECEITA TRIBUTÁRIA, CRESCIMENTO ECONÔMICO E CONCENTRAÇÃO DE RENDA
5.1 Análise preliminar
5.2 Análise temporal
5.3 Aspectos metodológicos

O escopo deste trabalho é sem precedentes para a organização da sociedade brasileira. A precarização do financiamento público precisa ser um ponto de pauta e de resistência dos cidadãos para que se possa factualmente buscar o bem-estar social experimentado por outras nações. ANDRÉ HORTA
A Editora Contracorrente tem a satisfação de anunciar o lançamento do livro “Solidariedade Fiscal: desmistificando o nível de tributação e seu impacto no crescimento econômico”, dos pesquisadores Pedro Humberto Bruno de Carvalho Junior, Claudia M. De Cesare e Alexandre Cialdini.
A obra desfaz o mito de que a carga tributária brasileira é uma das mais elevadas do mundo, a partir da análise da arrecadação tributária e do gasto público brasileiro em comparação com outros 126 países.
Para os autores, a tributação é uma forma de contribuir para favorecer ambiente de negócios, atrair investimentos e acelerar o crescimento do país. Há ainda uma forte crítica à baixa qualidade da informação sobre a solidariedade fiscal que circula na mídia brasileira, que, em geral, defende a ideia de que reduzir tributos é promover desenvolvimento. Os pesquisadores expõem de forma clara as limitações do sistema tributário vigente, com deficiências que impedem o aproveitamento do potencial de arrecadação e estimulam o processo de desigualdade da renda e riqueza.
Em suma, trata-se de uma contribuição fundamental para o debate público sobre a solidariedade fiscal.
CONHEÇA OS ORGANIZADORES:
Pedro Humberto Carvalho é pesquisador da área fiscal, economista, Mestre em economia pela UERJ, PhD in Política Tributária pela Universidade de Pretória.
Claudia M. De Cesare é pesquisadora, professora e consultora. PhD pela University of Salford, com Tese de Doutorado sobre a análise da equidade do imposto imobiliário. Mestra pela Universidade Federal do Rio Grande do Sul (UFRGS). É engenheira civil com especialização em construção, engenharia econômica e avaliação de imóveis.
Alexandre Cialdini cursa pós-doutoramento na Universidade de Lisboa, com pesquisa em Políticas Públicas no tema Governação Fiscal Interfederativa. É Mestre em Economia, pela Universidade Federal do Ceará e em Planificação Territorial e Desenvolvimento Regional, pela Universidade de Barcelona. Doutor em Administração Pública, pelo Instituto Superior de Ciências Sociais e Políticas (ISCSP), da Universidade de Lisboa.
1. Dimensões do debate sobre tributação no Brasil
2. Abordagem do estudo
CAPÍTULO I – EVOLUÇÃO DA RECEITA TRIBUTÁRIA BRASILEIRA NAS ÚLTIMAS DUAS DÉCADAS
1.1 Arrecadação tributária do governo geral (GG)
1.2 Participação das contribuições sociais na arrecadação tributária
1.3 Arrecadação tributária per capita
1.4 Análise por base de incidência
1.5 Análise por nível de governo
1.6 Síntese da Parte 2
CAPÍTULO II – PANORAMA GERAL
CAPÍTULO III – EVOLUÇÃO HISTÓRICA DA ARRECADAÇÃO TRIBUTÁRIA
3.1 Arrecadação incluindo as contribuições sociais como um percentual do PIB (%)
3.2 Arrecadação excluindo as contribuições sociais como um percentual do PIB (%)
3.3 Arrecadação como um percentual do PIB real (%)
3.4 Arrecadação tributária por habitante
3.5 Arrecadação tributária subnacional como um percentual do PIB (%), 2005-2021
3.6 Receita total (tributária e não tributária)
3.7 Contribuições sociais
3.8 Impostos sobre a Renda
3.8.1 Imposto de Renda Pessoa Física (IRPF)
3.8.2 Imposto de Renda Pessoa Jurídica (IRPJ)
3.9 Tributos sobre o patrimônio
3.10 Tributos indiretos
3.11 Síntese da Parte 3
3.11.1 Contribuições sociais
3.11.2 Imposto sobre a renda
3.11.3 Tributos sobre o patrimônio
3.11.4 Tributos indiretos
CAPÍTULO IV – GASTO PÚBLICO
4.1 Gasto público total do governo geral
4.2 Gasto público por função
4.3 Participação em nível subnacional
4.4 BOX: Participação dos entes subnacionais no gasto público brasileiro
4.5 Síntese da Parte 4
CAPÍTULO V – RECEITA TRIBUTÁRIA, CRESCIMENTO ECONÔMICO E CONCENTRAÇÃO DE RENDA
5.1 Análise preliminar
5.2 Análise temporal
5.3 Aspectos metodológicos


